KYC no Recebimento de Apps: O Que Cada Plataforma Pede e Como Não Travar
Divulgação: alguns links são de afiliado. O LootHub pode receber comissão sem custo adicional para você, e isso não altera as análises.
Resposta rápida
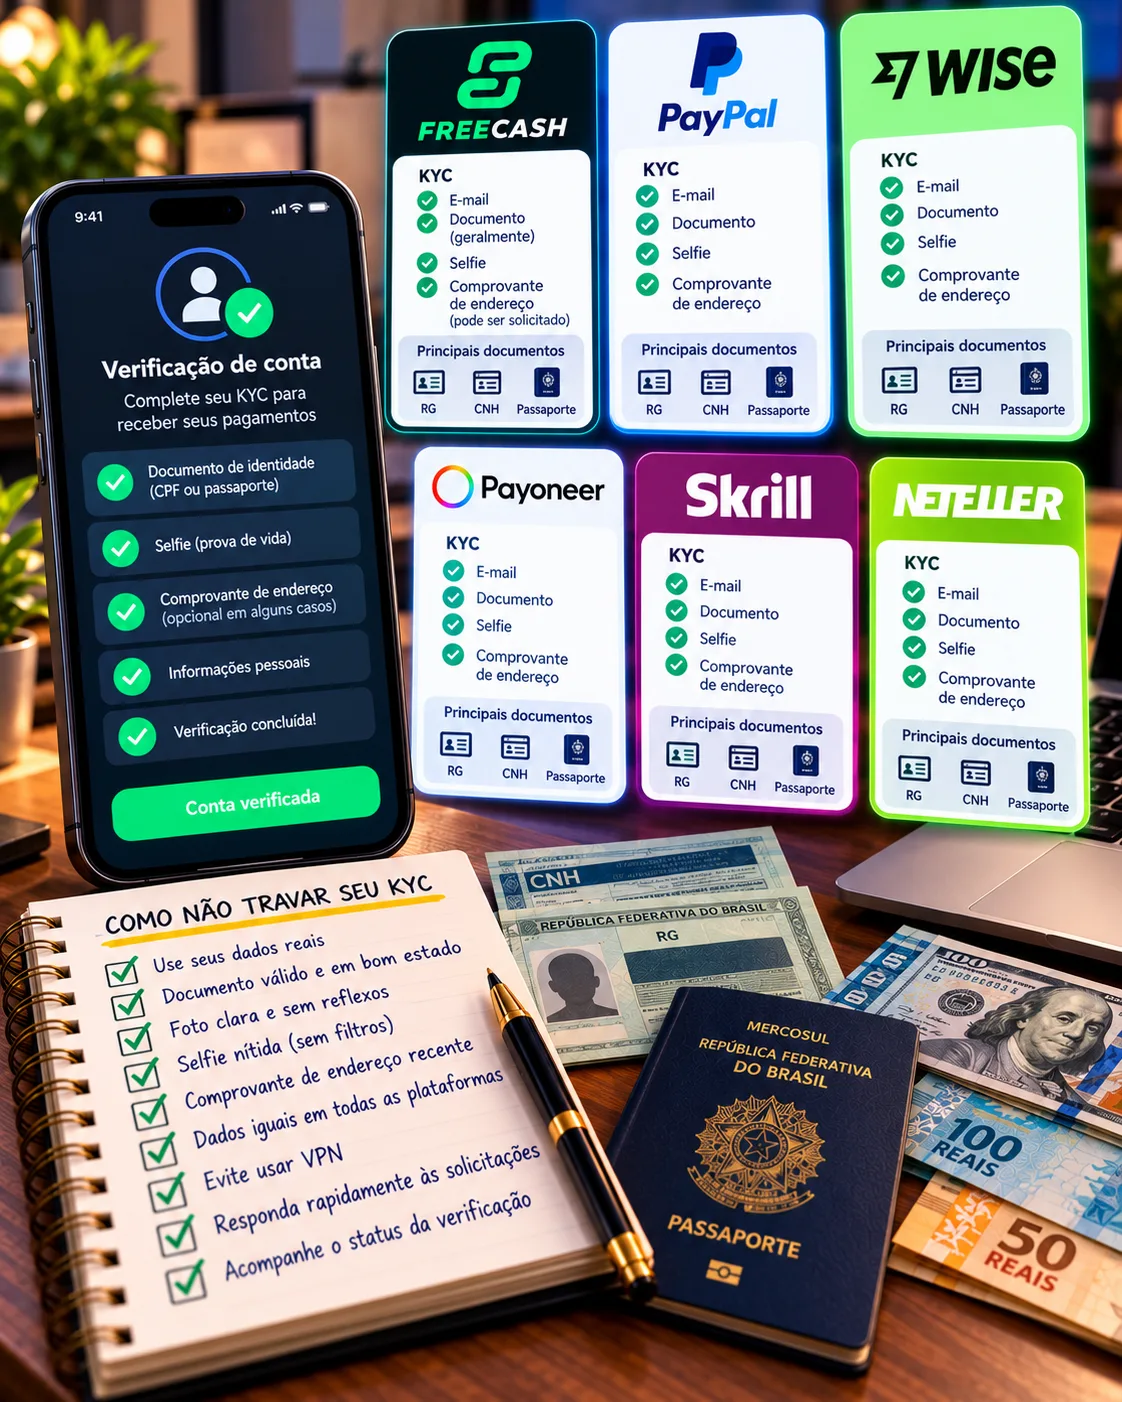
O KYC (Know Your Customer) é a verificação de identidade que a maioria dos apps e contas internacionais exige antes do primeiro saque , não antes do cadastro. É onde o leitor descobre que o saldo que acumulou não pode ser sacado até que um documento seja aprovado. As plataformas pedem coisas diferentes: o Freecash usa a Veriff (documento com foto + selfie), o Honeygain usa a Tipalti (documento + formulário fiscal W-8BEN), o PacketStream tem verificação própria no painel, o EarnApp verifica no primeiro pedido de saque, e o Cointiply pode pedir verificação por telefone e, em alguns casos, documento. As contas internacionais ( Wise, Nomad, Payoneer ) exigem documento de identidade + comprovante de endereço para limites maiores. As recusas mais comuns não são fraude: são foto tremida, documento vencido, nome que não bate com o cadastro, selfie com óculos ou reflexo . O erro que mais custa caro é criar uma segunda conta depois da recusa — isso pode ser interpretado como tentativa de burlar a verificação e resultar em banimento com perda de saldo. Veja as três camadas do KYC .
Por que o KYC é o ponto de maior desistência (e por que ele não é opcional)
O KYC existe por obrigação regulatória. Apps que pagam em dinheiro ou cripto precisam saber quem está recebendo, para cumprir regras de prevenção à lavagem de dinheiro e de combate à fraude. Não é uma escolha da plataforma; é uma exigência dos processadores de pagamento (PayPal, Tipalti, Veriff, Wise) e, no caso brasileiro, das autoridades que regulam câmbio e cripto.
O problema não é a existência do KYC; é a assimetria de informação. O app não diz, no cadastro, que vai pedir documento no primeiro saque. O leitor acumula US$ 20 ou US$ 50 em semanas de trabalho, pede o saque, e só então descobre que precisa de um documento que pode não ter (passaporte, comprovante de endereço no nome dele) ou que não passa no padrão da plataforma.
É por isso que o KYC é o ponto de maior desistência: o leitor já investiu tempo e não consegue receber. A saída não é desistir; é entender o que cada plataforma pede antes de chegar no saque e preparar os documentos com antecedência.
As três camadas do KYC (e por que cada uma pode travar separadamente)
O KYC não é um bloco único. Ele tem três camadas, e cada uma pode ser aprovada ou recusada de forma independente. Entender as camadas ajuda a diagnosticar onde o processo travou.
| Camada | O que verifica | Documentos típicos | Onde costuma travar |
|---|---|---|---|
| 1. Identidade | Que você é quem diz ser | RG, CNH, passaporte + selfie | Foto tremida, documento vencido, selfie com óculos, reflexo, nome que não bate |
| 2. Endereço | Que você mora onde diz morar | Conta de luz, água, telefone, extrato bancário (últimos 90 dias) | Comprovante antigo, comprovante em nome de terceiro, endereço que não bate com o cadastro |
| 3. Pagamento | Que a conta de recebimento é sua | E-mail do PayPal, dados bancários, carteira cripto | E-mail diferente do cadastro, conta PayPal não verificada, carteira em nome de terceiro |
O ponto crítico: a maioria dos apps GPT verifica apenas a camada 1 (identidade). As contas internacionais verificam 1 e 2 (identidade e endereço). A camada 3 (pagamento) é verificada no momento do saque, quando o app confirma se o e-mail do PayPal ou a carteira cripto pertencem ao titular da conta.
O que cada app pede (e em que momento)
A tabela abaixo reúne o que a documentação pública e os relatos de usuários indicam sobre a verificação em cada app que aparece no LootHub BR. A coluna “momento” é o que mais surpreende o leitor: a maioria dos apps não pede documento no cadastro, e sim no primeiro saque.
| App | Provedor de KYC | O que pede | Momento | Observação |
|---|---|---|---|---|
| Freecash | Veriff | Documento com foto (RG, CNH ou passaporte) + selfie | No primeiro saque (ou em saques acima de um valor) | A Veriff é usada por bancos e fintechs; a aprovação costuma ser rápida quando a foto está boa |
| Honeygain | Tipalti | Documento + formulário fiscal W-8BEN (para não residentes nos EUA) + e-mail do PayPal | No primeiro pedido de saque | O W-8BEN é obrigatório para brasileiros; sem ele, o pagamento não é processado |
| PacketStream | Verificação própria | E-mail + dados de pagamento (PayPal) | No primeiro saque (mínimo US$ 10) | A verificação é mais simples que a dos apps de GPT; o foco é o e-mail do PayPal |
| EarnApp | Verificação própria | E-mail + dados de pagamento (PayPal ou Wise) | No primeiro pedido de saque (mínimo US$ 10) | O EarnApp pode pedir verificação adicional se detectar inconsistência de IP |
| Cointiply | Verificação por telefone + documento | Número de telefone + documento (em alguns casos) | No primeiro saque | O Cointiply é conhecido por pedir verificação por telefone antes de liberar o primeiro saque; em casos de valores maiores, pode pedir documento |
| TimeBucks | Verisoul | Documento + verificação de identidade | Antes do primeiro saque | A TimeBucks pede verificação de ID em alguns países, incluindo o Brasil |
O que cada conta internacional pede (e por que o comprovante de endereço é o gargalo)
As contas internacionais têm um KYC mais rigoroso que os apps, porque operam com valores maiores e são reguladas como instituições financeiras. A camada 1 (identidade) é parecida com a dos apps; a camada 2 (endereço) é onde a maioria trava.
| Conta | Identidade | Endereço | Observação |
|---|---|---|---|
| Wise | Passaporte ou RG/CNH (documento oficial com foto) | Comprovante de endereço dos últimos 90 dias (conta de luz, água, telefone ou extrato bancário) | A Wise aceita comprovante em nome do titular; comprovante em nome de terceiro (cônjuge, familiar) pode ser recusado |
| Nomad | Passaporte ou RG/CNH | Comprovante de endereço brasileiro | A Nomad exige que o endereço bata com o cadastro; a verificação é feita no cadastro, não no primeiro saque |
| Payoneer | Passaporte ou RG/CNH | Comprovante de endereço + comprovação de atividade (para contas de recebimento) | O Payoneer pode pedir comprovação de renda ou de atividade profissional, dependendo do volume |
O gargalo do comprovante de endereço: muitas pessoas não têm uma conta de luz ou água no próprio nome (moram com familiares, em república, em imóvel alugado com conta no nome do locador). A saída é usar o extrato bancário (que tem o endereço) ou a fatura do cartão, que costumam ser aceitos. Se nenhum documento estiver no nome do titular, a conta internacional pode ser inviável — e a alternativa é ficar no PayPal, que não exige comprovante de endereço para valores baixos.
Por que os documentos são recusados (as causas mais comuns)
A recusa do KYC raramente é “fraude”. Na maioria dos casos, é um problema técnico ou de consistência que pode ser corrigido. A tabela abaixo organiza as causas mais comuns e o que fazer em cada uma.
| Causa da recusa | O que aconteceu | Como corrigir |
|---|---|---|
| Foto tremida ou com reflexo | A imagem do documento não está legível para o sistema | Tirar nova foto em local iluminado, sem flash, com o documento sobre superfície plana |
| Documento vencido | O RG, CNH ou passaporte está fora da validade | Usar documento válido; se não tiver, renovar antes de tentar o saque |
| Nome não bate com o cadastro | O nome no documento é diferente do nome no app (abreviação, sobrenome faltando, acento) | Corrigir o cadastro no app antes de reenviar o documento; o nome precisa ser idêntico |
| Selfie com óculos ou reflexo | O sistema não consegue comparar o rosto com a foto do documento | Tirar selfie sem óculos, sem boné, em local iluminado, olhando para a câmera |
| Comprovante de endereço antigo | O comprovante tem mais de 90 dias | Usar comprovante recente (conta de luz, água, telefone ou extrato bancário dos últimos 90 dias) |
| Comprovante em nome de terceiro | O comprovante está no nome de outra pessoa | Usar comprovante no próprio nome; se não tiver, usar extrato bancário ou fatura do cartão |
| E-mail do PayPal diferente | O e-mail cadastrado no app não é o mesmo da conta PayPal | Cadastrar o mesmo e-mail nos dois lugares; a conta PayPal precisa estar verificada |
O que fazer quando o KYC trava (o passo a passo)
- Leia o motivo da recusa. A maioria dos apps e contas internacionais informa o motivo (documento ilegível, vencido, nome incompatível). Se o motivo não estiver claro, o próximo passo é o suporte.
- Corrija o documento antes de reenviar. Não reenvie a mesma foto que foi recusada. O sistema vai recusar de novo, e reenvios repetidos podem ser interpretados como tentativa de burlar a verificação.
- Abra ticket com o suporte se a recusa persistir após a correção. Anexe o documento corrigido e explique o que mudou. O suporte do Freecash, Honeygain e PacketStream é em inglês; o do Cointiply é por e-mail.
- Espere o prazo de revisão. A Veriff (Freecash) costuma responder em minutos a algumas horas. A Tipalti (Honeygain) pode levar dias. O suporte do app pode levar de 3 a 15 dias.
- Não crie uma segunda conta. Este é o passo mais importante. Criar uma segunda conta depois de uma recusa de KYC é interpretado como tentativa de contornar a verificação e pode resultar em banimento das duas contas, com perda de saldo.
O que NÃO fazer (e por que cada um pode custar a conta)
1. Criar uma segunda conta depois da recusa. A maioria dos apps proíbe múltiplas contas. Se o sistema detectar que você criou uma segunda conta para tentar o KYC de novo, pode banir as duas e reter o saldo. O caminho é corrigir o documento na conta original, não abrir outra.
2. Usar documento de terceiro (cônjuge, familiar, amigo). O KYC verifica que a conta pertence a quem está sacando. Usar o documento de outra pessoa é fraude e leva ao banimento. O comprovante de endereço em nome de terceiro pode ser aceito em alguns casos, mas o documento de identidade precisa ser do titular.
3. Reenviar a mesma foto que foi recusada. Se a foto foi recusada por ilegibilidade, reenviar a mesma foto vai gerar nova recusa. O sistema pode registrar múltiplas tentativas e bloquear a conta temporariamente.
4. Usar VPN durante o KYC. O KYC verifica o IP de onde o documento está sendo enviado. Se o IP for de um país diferente do endereço cadastrado, o sistema pode recusar a verificação ou sinalizar a conta como suspeita.
5. Editar a foto do documento. Cortar, ajustar contraste ou remover fundo pode fazer o documento parecer adulterado. Use a foto original, sem edição.
Stop rules: quando parar de tentar (ou quando o app não é para você)
- Se você não tem documento válido no próprio nome: o KYC não vai passar. Renove o documento antes de acumular saldo em qualquer app que exija verificação. O tempo de renovação pode ser maior que o tempo de acumular o saldo.
- Se você não tem comprovante de endereço no próprio nome: a conta internacional (Wise, Nomad, Payoneer) pode não ser viável. O caminho é o PayPal, que não exige comprovante de endereço para valores baixos, ou esperar ter um comprovante no próprio nome.
- Se a recusa persiste após 3 tentativas com documentos corrigidos: o problema pode ser do sistema, não do documento. Abra ticket com o suporte e espere o prazo. Se o suporte não resolver, avalie se o app ainda vale a pena — o saldo acumulado pode ser perdido, mas insistir em uma segunda conta é pior.
Para quem este framework serve — e quando o problema não é de KYC
Este framework serve para você se: já tem saldo em um app ou conta internacional, o saque foi bloqueado por verificação de identidade e você quer entender o que cada plataforma pede e o que fazer sem perder a conta. Ele também serve para quem está começando e quer preparar os documentos antes de acumular saldo, evitando a frustração do saque bloqueado.
O problema pode não ser de KYC se: o saque foi bloqueado por outro motivo (endereço de IP suspeito, múltiplas contas, atividade inconsistente). O KYC é uma das causas de bloqueio, mas não a única. O guia de saldo sumido ou conta banida cobre os outros cenários. O checklist de confiabilidade ajuda a avaliar se o app tem histórico de bloqueios injustificados.
Onde isso se encaixa na escada de renda extra
Este framework é a camada de fricção da categoria Pagamentos Internacionais & Câmbio. Ele não é sobre ganhar mais; é sobre não perder o que já foi ganho. O mapa de como receber dólar de apps GPT mostra as rotas; o comparativo de Wise vs Nomad vs Payoneer mostra as contas; o framework de PTAX, spread e IOF mostra o custo da conversão; este framework mostra o que fazer quando a verificação trava o saque. Os quatro juntos cobrem o ciclo completo do recebimento.
FAQ: objeções reais de quem está travado no KYC
Por que o app só pediu documento no saque, e não no cadastro?
Porque o KYC é caro e demorado. A maioria dos apps só verifica quando o usuário pede o saque, para não afastar quem está apenas testando. O problema é que o leitor acumula saldo sem saber que vai precisar do documento, e descobre no momento em que quer receber.
O Freecash pede documento no primeiro saque?
O Freecash usa a Veriff para verificação de identidade. A verificação é solicitada no primeiro saque (ou em saques acima de um valor). O documento precisa ser oficial, com foto (RG, CNH ou passaporte), e a selfie precisa ser tirada sem óculos ou reflexo.
O Honeygain pede W-8BEN?
Sim. O Honeygain processa pagamentos via Tipalti e exige o formulário fiscal W-8BEN para não residentes nos EUA. Sem o W-8BEN, o pagamento não é processado. O formulário é preenchido no painel do Tipalti, não no app do Honeygain.
Posso usar o documento do meu cônjuge para o KYC?
Não para a identidade. O KYC verifica que a conta pertence a quem está sacando; o documento de identidade precisa ser do titular. O comprovante de endereço em nome de terceiro pode ser aceito em alguns casos (Wise, por exemplo), mas o documento de identidade, não.
O que acontece se eu criar uma segunda conta depois da recusa?
A maioria dos apps proíbe múltiplas contas. Se o sistema detectar que você criou uma segunda conta para tentar o KYC de novo, pode banir as duas e reter o saldo. O caminho correto é corrigir o documento na conta original e abrir ticket com o suporte.
Preciso declarar o valor que está retido no IRPF?
Não. A obrigação tributária surge sobre a renda efetivamente recebida, não sobre saldo retido ou bloqueado. Se o valor for liberado depois, ele entra no carnê-leão do mês do recebimento. O guia de IRPF sobre ganhos do Freecash explica a lógica.
Leituras recomendadas (mesma categoria e jornada complementar)
- Como receber dólar de apps GPT no Brasil: o mapa das opções — o hub que mapeia as rotas de saque por app.
- Wise vs Nomad vs Payoneer para receber de apps GPT — a comparação das três contas que exigem KYC mais rigoroso.
- PTAX, spread e IOF: a conta real da conversão de dólar para real — o custo que incide depois que o KYC é aprovado.
- PacketStream não pagou? Saldo sumido ou conta banida — os outros motivos de bloqueio que não são KYC.
- Checklist de confiabilidade para programas de indicação — os 10 pontos que separam um app que paga de um que só promete.
Evidence log
| Afirmação | Tipo | Base / fonte | Confiança |
|---|---|---|---|
| O Freecash usa a Veriff para verificação de identidade no primeiro saque. | Fato (documentação oficial + análise independente) | Freecash Help Center, “Verification”; Is Freecash Safe (análise de 2026). | Alta |
| O Honeygain processa pagamentos via Tipalti e exige W-8BEN para não residentes nos EUA. | Fato (documentação oficial) | Honeygain Help Center, “Payment methods”; Tipalti. | Alta |
| O PacketStream exige verificação no primeiro saque (mínimo US$ 10) e o saque é via PayPal. | Fato (documentação oficial) | PacketStream Pricing; guia de primeiro saque. | Alta |
| O EarnApp verifica no primeiro pedido de saque (mínimo US$ 10) e pode pedir verificação adicional em caso de inconsistência de IP. | Fato (documentação oficial + relatos) | EarnApp Help Center; relatos de usuários. | Alta |
| O Cointiply pode pedir verificação por telefone e, em alguns casos, documento antes do primeiro saque. | Fato (documentação oficial + relatos) | Cointiply Support; guia de primeiro saque. | Alta |
| A TimeBucks usa a Verisoul para verificação de identidade em alguns países, incluindo o Brasil. | Fato (documentação oficial) | TimeBucks Help Center, “Verification”; análise de 2026. | Alta |
| A Wise exige documento de identidade + comprovante de endereço dos últimos 90 dias para limites maiores. | Fato (documentação oficial) | Wise Help Center, “Verification”. | Alta |
| A Nomad e o Payoneer exigem documento + comprovante de endereço; o Payoneer pode pedir comprovação de atividade. | Fato (documentação oficial) | Nomad Help Center; Payoneer Help Center. | Alta |
| Criar uma segunda conta após recusa de KYC pode resultar em banimento das duas contas e retenção de saldo. | Fato (regras de plataforma + relatos) | Termos de uso de Freecash, Honeygain e PacketStream; relatos no Reclame Aqui. | Alta |
| As causas mais comuns de recusa são foto tremida, documento vencido, nome incompatível e selfie com óculos. | Análise editorial (com base em relatos e documentação) | Relatos de usuários em fóruns e Reclame Aqui; documentação da Veriff. | Média (padrão consistente, mas sem medição de frequência) |
Não verificado neste guia e não afirmado: o tempo exato de aprovação da Veriff, Tipalti e Verisoul para cada documento; a taxa de recusa de cada plataforma; se todos os apps listados pedem KYC no primeiro saque em todas as regiões; a aceitação de comprovante de endereço em nome de terceiro pela Wise, Nomad e Payoneer em cada caso. Esses pontos não foram medidos nem confirmados por fonte independente e não devem ser tratados como fato.
KYC no Recebimento de Apps: O Que Cada Plataforma Pede e Como Não Travar